Eine Wohnung kaufen, vermieten und die Miete für dich arbeiten lassen – das ist die Idee hinter der Vorsorgewohnung. In Wien ist sie seit Jahren eine der beliebtesten Geldanlagen. Aber lohnt sie sich 2026 noch? Wir rechnen ehrlich nach: was du verdienst, was dir das Finanzamt zurückgibt und worauf du beim Kauf achten musst.
Was ist das?
Eine Wohnung, die du kaufst, um sie langfristig zu vermieten – meist ein Neubau in guter Lage.
Was bringt sie?
Laufende Miete plus Wertsteigerung. In Wien sind rund 2,5 bis 4 % Mietrendite pro Jahr üblich.
Der Steuer-Bonus
Die 20 % Umsatzsteuer vom Kaufpreis kann zurückkommen, und das Gebäude wird jedes Jahr abgeschrieben.
Die Spielregel
Wer die Steuervorteile nutzt, bindet sich: 20 Jahre lang muss die Wohnung vermietet bleiben.
Was ist eine Vorsorgewohnung – und für wen passt sie?
Eine Vorsorgewohnung ist keine eigene Wohnungsart, sondern ein Plan: Du kaufst eine Wohnung nicht zum Selbstwohnen, sondern zum Vermieten. Die Miete zahlt laufend ein, der Wert der Wohnung steigt über die Jahre – und im Alter hast du ein zusätzliches Einkommen oder eine schuldenfreie Wohnung für dich oder deine Kinder.
- Passt gut, wenn du langfristig denkst (15 Jahre und mehr), Eigenkapital hast und Schwankungen an der Börse nicht magst.
- Passt weniger, wenn du das Geld in ein paar Jahren brauchst oder die Wohnung bald selbst nutzen willst.
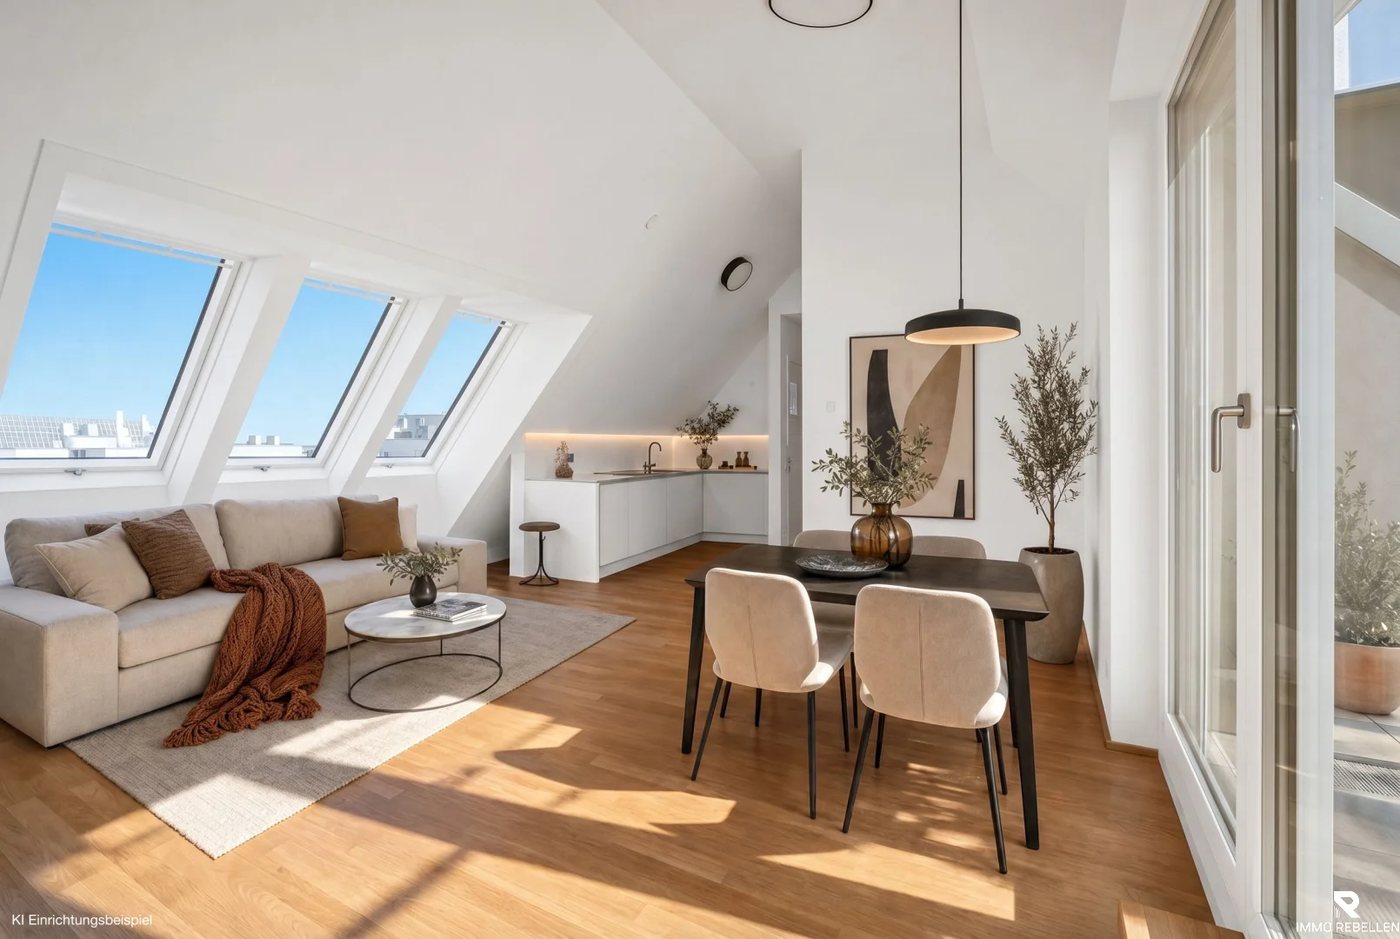
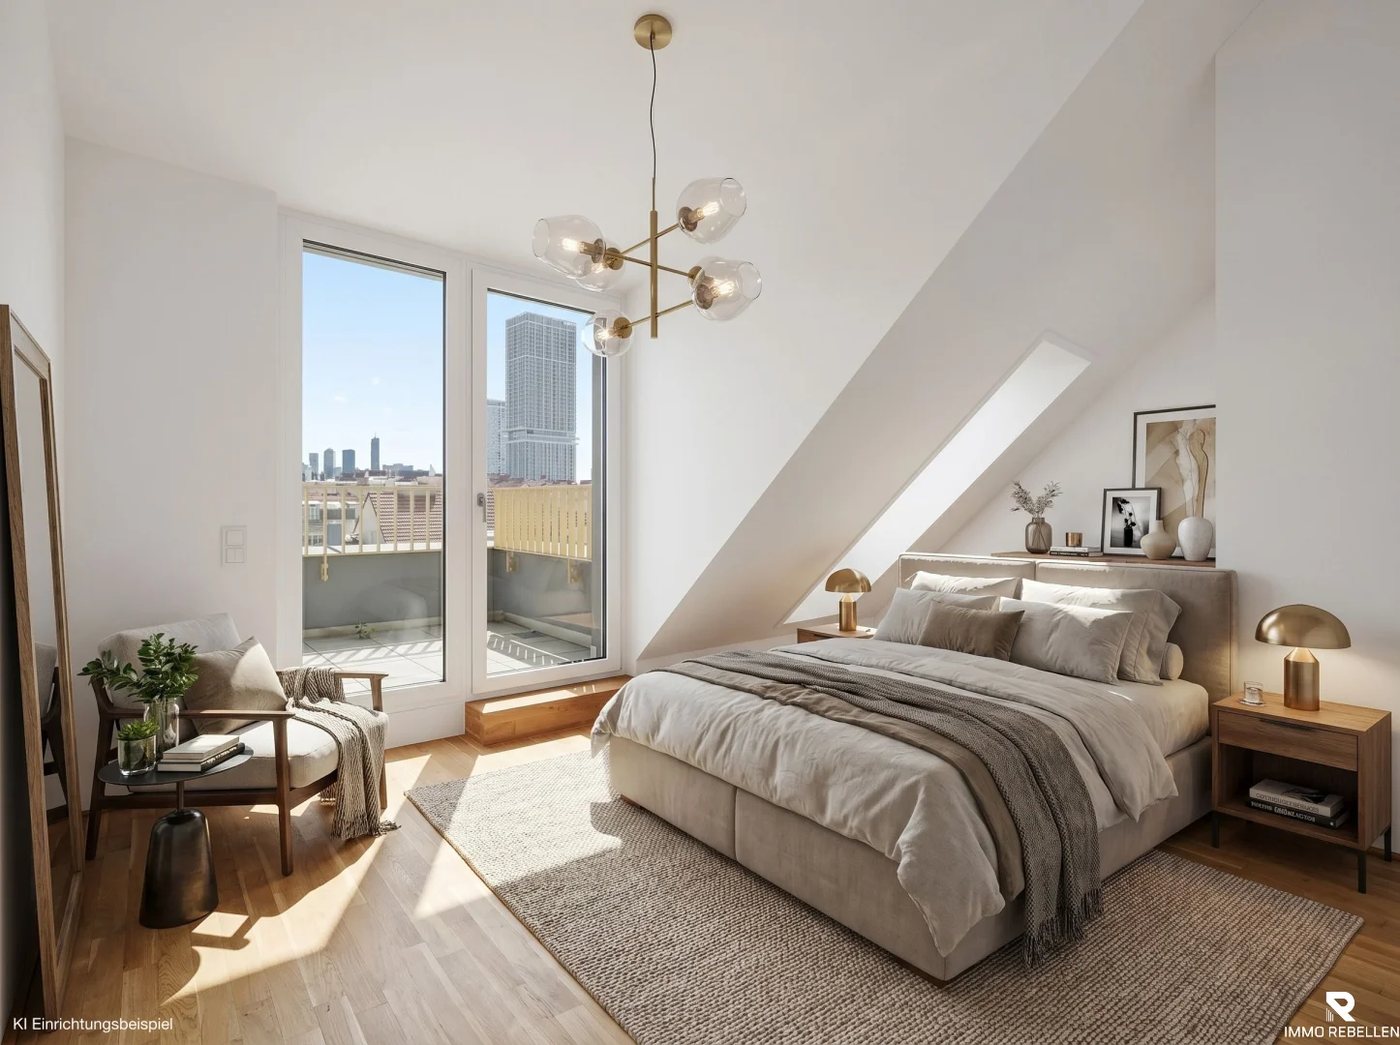
- Typisch in Wien: Neubau oder Erstbezug, 2 bis 3 Zimmer, gute Öffis, Freifläche – so etwas lässt sich schnell und dauerhaft vermieten.
Was bringt eine Vorsorgewohnung in Wien? Ein Rechenbeispiel
Laut Wiener Wohnmarktbericht von Otto Immobilien kosten Erstbezugswohnungen in Wien im 1. Quartal 2026 knapp 7.300 € pro m², die durchschnittliche Nettomiete liegt bei rund 16,40 € pro m² im Monat. Damit lässt sich die Rendite gut abschätzen:
| Beispiel | Wert |
|---|---|
| Wohnung, 50 m², Kaufpreis netto | 300.000 € |
| Nettomiete 16 € × 50 m² × 12 Monate | 9.600 € im Jahr |
| Bruttomietrendite (Miete ÷ Kaufpreis) | 3,2 % |
| Kaufnebenkosten (Steuer, Grundbuch, Vertrag) | rund 8–10 % extra |
Von der Miete gehen noch Kosten ab, die der Mieter nicht trägt – etwa die Rücklage für das Haus, Reparaturen in der Wohnung und Zeiten ohne Mieter. Realistisch bleiben dir nach Kosten oft 2 bis 3 % im Jahr. Dazu kommt, was viele vergessen: die Wertsteigerung der Wohnung über die Jahre. Was beim Kauf alles an Nebenkosten anfällt, haben wir hier aufgeschlüsselt: Kaufnebenkosten in Österreich.
Rechne deine eigene Wohnung durch: Trag Kaufpreis, Miete, Kosten und Finanzierung ein – der Rechner zeigt dir Brutto- und Nettorendite, deine Monatsrate, den Überschuss, die Restschuld und den Wert in ein paar Jahren.
Steuern: Wo das Finanzamt dir hilft
Der größte Unterschied zur Wohnung für dich selbst: Als Vermieter bist du für das Finanzamt ein kleiner Unternehmer. Das bringt drei Vorteile.
- Umsatzsteuer zurück: Vermietest du mit Umsatzsteuer (10 % auf die Miete), kannst du dir die 20 % Umsatzsteuer vom Kaufpreis vom Finanzamt zurückholen. Der Haken: Die Wohnung ist 20 Jahre an die Vermietung gebunden. Nutzt du sie vorher selbst oder verkaufst du sie ohne Umsatzsteuer, zahlst du einen Teil zurück.
- Abschreibung: Das Gebäude (nicht der Grund) wird jedes Jahr mit 1,5 % abgeschrieben. In Wien zählen dabei 30 % des Kaufpreises als Grund, wenn das Haus mehr als 10 Wohnungen hat, sonst 40 %.
- Schneller abschreiben bei neuen Häusern: Für Wohnhäuser, die 2024, 2025 oder 2026 fertig werden und den klimaaktiv-Standard „Bronze“ erreichen, gilt in den ersten drei Jahren die dreifache Abschreibung – 4,5 % statt 1,5 % pro Jahr.
Wichtig: Über einen Zeitraum von 20 Jahren muss die Vermietung insgesamt einen Überschuss bringen. Sonst wertet das Finanzamt sie als Hobby („Liebhaberei“) und die Vorteile fallen weg. Lass dir deshalb vor dem Kauf eine Prognoserechnung von deinem Steuerberater machen.
Mieten: Was du 2026 verlangen darfst
Bei Eigentumswohnungen in Neubauten darfst du die Miete grundsätzlich frei vereinbaren – es gibt keinen Richtwert wie im Altbau. Neu ist seit 1. Jänner 2026 das Mieten-Wertsicherungsgesetz: Erhöhungen nach dem Index sind nur noch einmal im Jahr zum 1. April erlaubt und gedeckelt.
- 2026: höchstens 1 % Erhöhung
- 2027: höchstens 2 %
- ab 2028: die Teuerung bis 3 % voll, alles darüber nur zur Hälfte
Für deine Rechnung heißt das: Plane die Miete eher vorsichtig und rechne nicht mit großen Sprüngen. Die Anfangsmiete bei einer neuen Vermietung ist davon nicht betroffen.
Worauf du beim Kauf achten solltest
- Lage vor Ausstattung: U-Bahn, Einkaufen, Schulen in Gehweite – das entscheidet, wie schnell du vermietest und was du verlangen kannst.
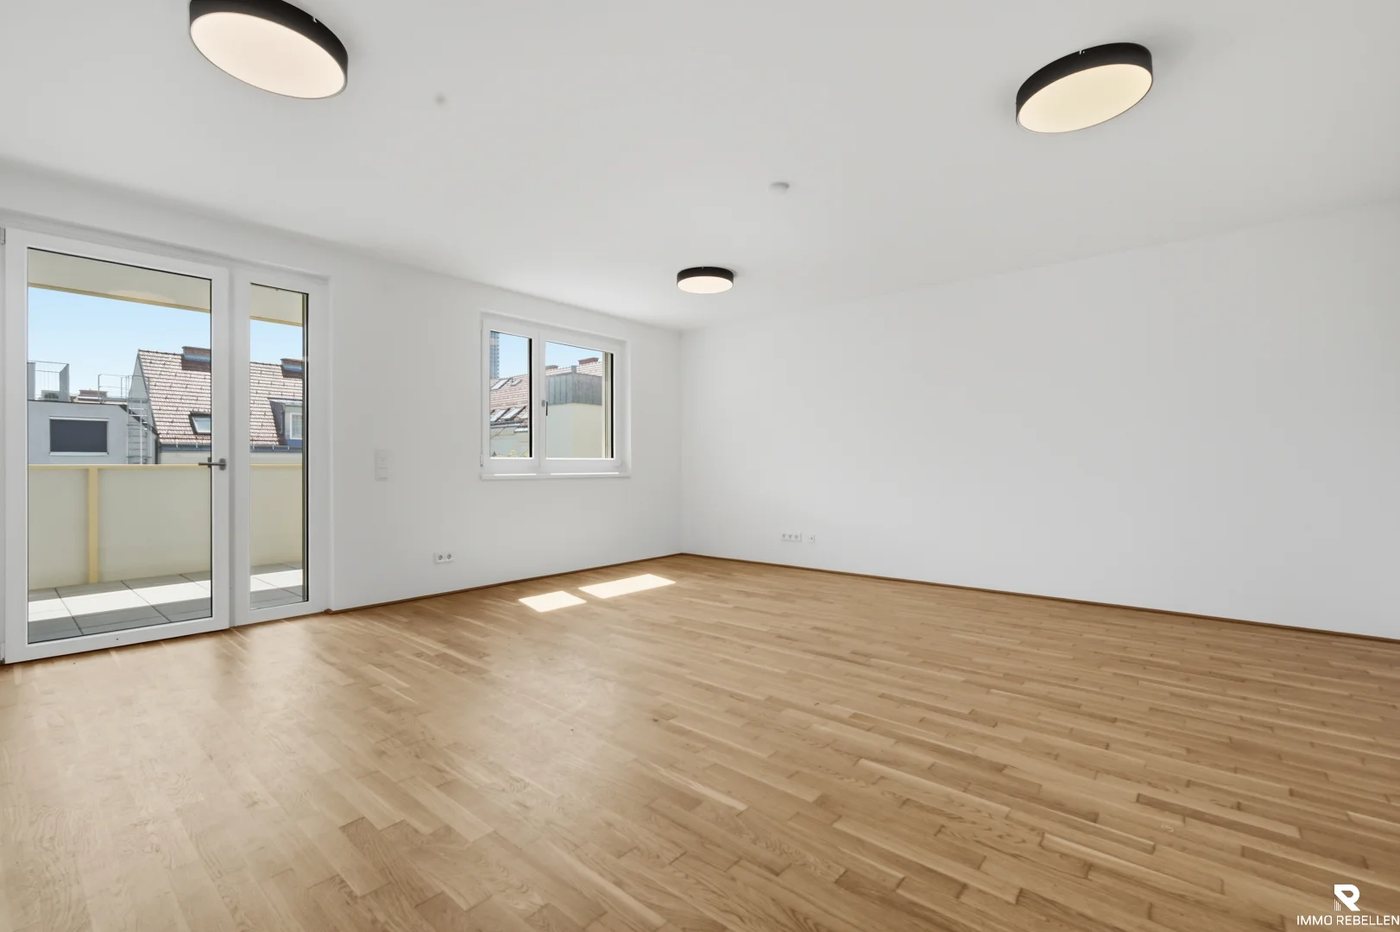
- Grundriss: 2 Zimmer mit 45 bis 60 m² sind in Wien am gefragtesten. Jeder Quadratmeter muss nutzbar sein.
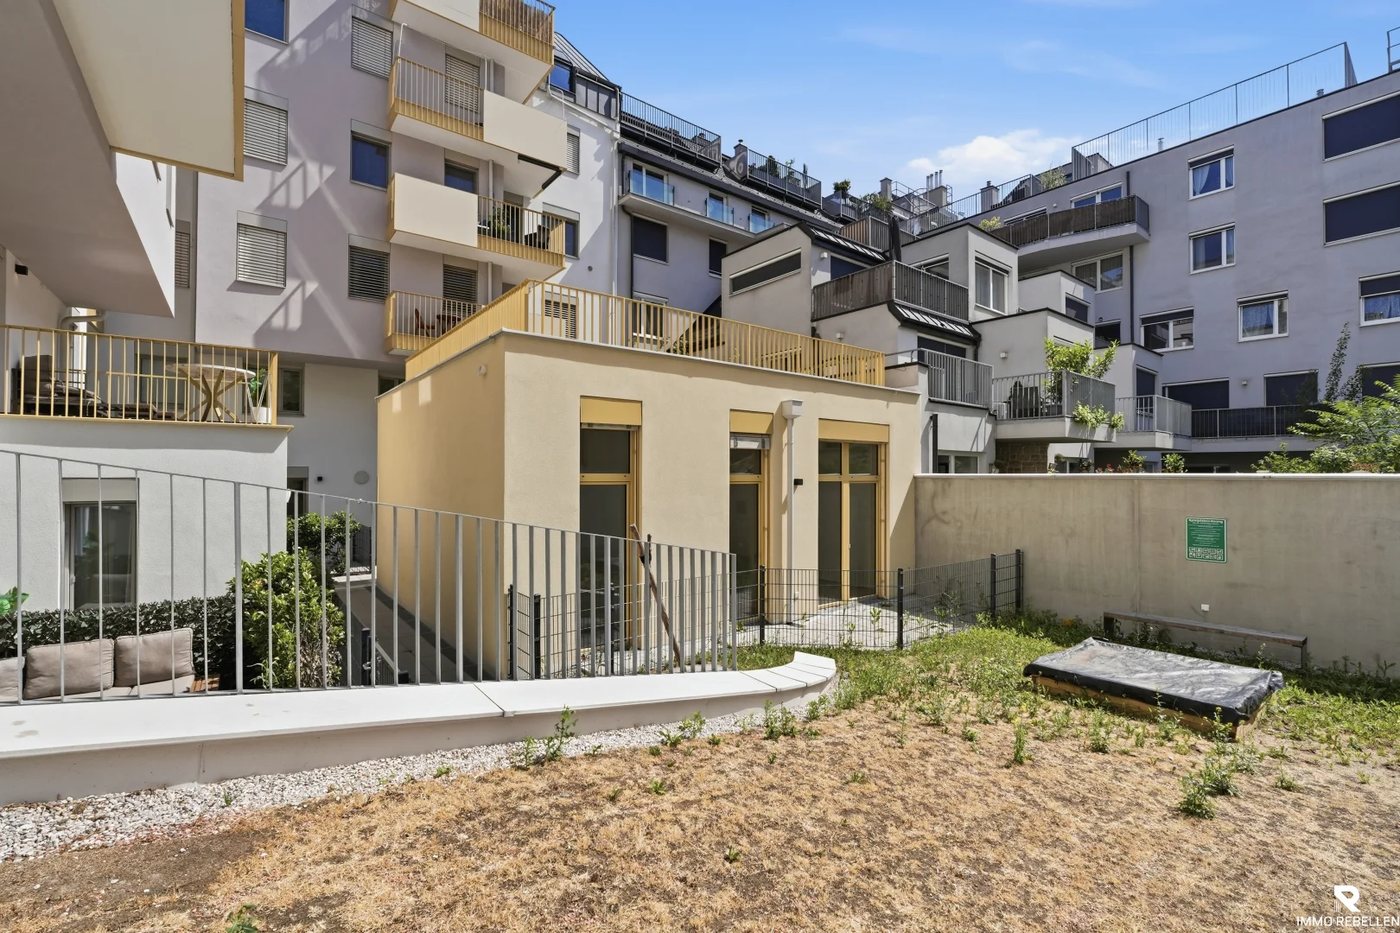
- Freifläche: Balkon, Terrasse oder Garten sind seit Corona fast Pflicht.
- Kosten im Haus: Betriebskosten und Rücklage vorher anschauen – hohe Kosten drücken die Miete, die du verlangen kannst.
- Neubau oder Bestand: Neubau heißt höhere Miete und wenig Reparaturen, Bestand oft günstiger Einstieg. Rechne beides.
- Finanzierung: Plane genug Eigenkapital ein. Wir bringen dich mit führenden Finanzierungsexperten Österreichs zusammen. Erste Rechnungen machst du mit unserem Kreditrechner.
Unsere Anlageobjekte in Wien
 WohnbauprojektWohnen über den Dächern von Margareten1050 Wien4 Einheiten · ab € 449.000Alle Einheiten ansehen →
 WohnbauprojektHerrschaftlicher Altbau in der Josefstadt1080 Wien2 Einheiten · ab € 549.000Alle Einheiten ansehen →
 WohnbauprojektStilaltbau nahe der Schmelz1150 Wien3 Einheiten · ab € 479.000Alle Einheiten ansehen →
Was bedeutet das für dich als Verkäufer?
Du hast bereits eine Vorsorgewohnung und überlegst zu verkaufen? Dann zählt der richtige Zeitpunkt doppelt: Verkaufst du innerhalb der 20 Jahre ohne Umsatzsteuer, holt sich das Finanzamt einen Teil der Vorsteuer zurück – bei einem Verkauf an einen anderen Anleger lässt sich das oft vermeiden. Dazu kommt die Immobilienertragsteuer von 30 % auf den Gewinn. Wie die genau berechnet wird, liest du hier: Immobilienertragsteuer beim Verkauf. Was deine Wohnung heute wert ist, sagen wir dir kostenlos: Immobilie bewerten lassen.
Unser Tipp
Rechne eine Vorsorgewohnung immer mit der Miete, die heute wirklich bezahlt wird – nicht mit Wunschzahlen. Vergleiche drei, vier Wohnungen in derselben Gegend und frag nach der Lage im Haus. Wir zeigen dir gern, welche unserer Wohnungen sich als Anlage eignen und was sie realistisch an Miete bringen.
Alle Angaben ohne Gewähr, Stand Oktober 2026. Die Immo Rebellen vergeben und vermitteln selbst keine Kredite und bieten keine Steuer- oder Finanzierungsberatung an. Für deinen Einzelfall frag bitte deinen Steuerberater.